Vorsorgen
Das 3-Säulen-System der Schweiz einfach erklärt
Die Schweiz verfügt über eine umfassende und leistungsfähige Altersversicherung, die auf einem Drei-Säulen-Modell beruht. Wir erklären Ihnen das Prinzip einfach und verständlich und geben Tipps.

Publiziert
Lesedauer: 5 Minuten

Das Wichtigste in Kürze
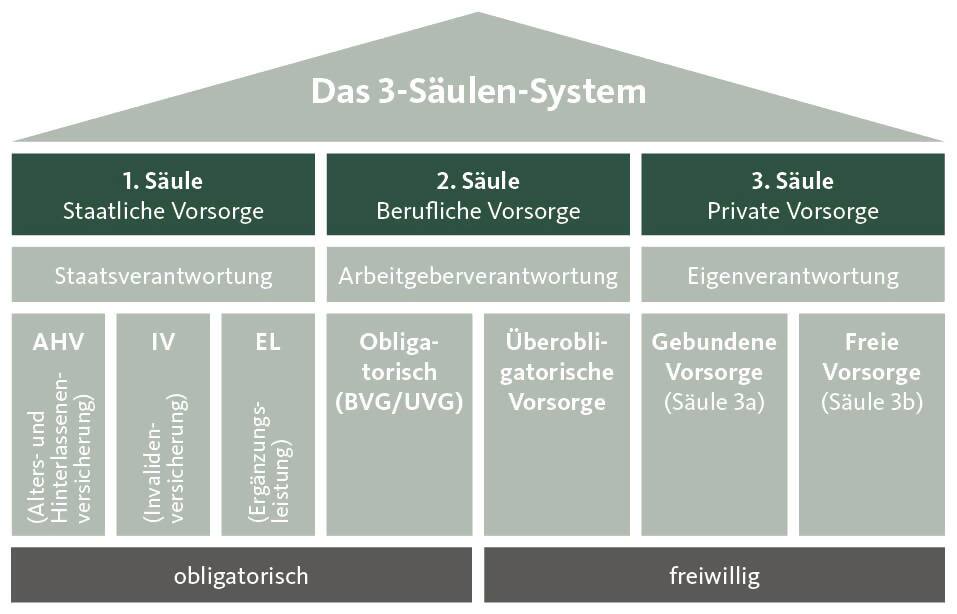
– Die Altersvorsorge in der Schweiz besteht aus drei Säulen: der staatlichen, der beruflichen und der privaten Vorsorge.
– Die erste Säule sichert den Grundbedarf im Alter, bei Invalidität oder im Todesfall. Zur ersten Säule gehören AHV, IV und Ergänzungsleistungen.
– Die zweite Säule ergänzt die erste Säule über die Pensionskasse. Zusammen sollen AHV und Pensionskasse helfen, den gewohnten Lebensstandard nach der Pensionierung weiterzuführen.
– Die dritte Säule ist freiwillig. Mit ihr bauen Sie zusätzliches Vorsorgekapital auf, schliessen mögliche Vorsorgelücken und können je nach Vorsorgeform Steuern sparen.
– Je früher Sie Ihre Vorsorge prüfen, desto besser kennen Sie Ihre finanzielle Ausgangslage für die Pensionierung.
Die Altersvorsorge in der Schweiz im Überblick

1. Säule: Staatliche Vorsorge
Die erste Säule bildet die staatliche Vorsorge. Zu ihr gehören die Alters- und Hinterlassenenversicherung (AHV), die Invalidenversicherung (IV) und die Ergänzungsleistungen (EL).
Die AHV zahlt im Alter eine Rente. Sie unterstützt auch Hinterbliebene, wenn eine versicherte Person stirbt. Die IV hilft, wenn eine Person wegen einer gesundheitlichen Beeinträchtigung nicht mehr oder nur noch teilweise arbeiten kann. Reichen AHV- oder IV-Rente nicht für die grundlegenden Lebenskosten, kommen Ergänzungsleistungen hinzu.
Die erste Säule sichert damit das Existenzminimum. Sie ist obligatorisch: Erwerbstätige, Arbeitgebende und Nichterwerbstätige zahlen Beiträge ein. Bei Angestellten ziehen Arbeitgebende den Beitrag direkt vom Lohn ab und überweisen ihn zusammen mit dem Arbeitgeberbeitrag an die Ausgleichskasse.
1. Säule auf einen Blick
- Bestandteile: AHV, IV und Ergänzungsleistungen
- Ziel: Existenzsicherung im Alter, bei Invalidität oder im Todesfall
- Einzahlung: obligatorisch
- Finanzierung: Beiträge von Erwerbstätigen, Arbeitgebenden und Nichterwerbstätigen
Gut zu wissen: Für die Höhe der AHV-Rente zählen unter anderem die Beitragsjahre und das durchschnittliche Einkommen. Lesen Sie dazu auch: So erreichen Sie die AHV-Maximalrente.
Aktuell
Seit 2024 gilt die Reform AHV 21. Sie bringt mehr Flexibilität beim Rentenbezug und passt das Referenzalter der Frauen schrittweise an jenes der Männer an. Ab 2028 liegt das Referenzalter für Frauen und Männer bei 65 Jahren.
Neu kommt ab 2026 die 13. AHV-Altersrente hinzu. Sie wird einmal pro Jahr ausbezahlt, erstmals im Dezember 2026. Für die persönliche Vorsorgeplanung bleibt wichtig: Die AHV bildet die Basis. Sie deckt jedoch nur den Grundbedarf. Prüfen Sie deshalb frühzeitig, wie die erste Säule mit Pensionskasse und privater Vorsorge zusammenspielt. Eine persönliche Vorsorge- und Finanzberatung schafft Klarheit für Ihre nächsten Schritte.
2. Säule: Berufliche Vorsorge
Die zweite Säule ist die berufliche Vorsorge. Sie ergänzt die Leistungen der ersten Säule. Dazu gehören die Pensionskasse nach BVG und die obligatorische Unfallversicherung nach UVG.
In die Pensionskasse zahlen Angestellte und Arbeitgebende gemeinsam ein. Der Arbeitgeber übernimmt mindestens die Hälfte der Beiträge. Selbstständigerwerbende können sich freiwillig einer Pensionskasse anschliessen.
Die zweite Säule hat ein klares Ziel: Sie soll zusammen mit der AHV helfen, den gewohnten Lebensstandard nach der Pensionierung weiterzuführen. Neben der obligatorischen beruflichen Vorsorge gibt es auch überobligatorische Leistungen. Diese gehen über das gesetzliche Minimum hinaus.
2. Säule auf einen Blick
- Bestandteile: obligatorische berufliche Vorsorge nach BVG, obligatorische Unfallversicherung nach UVG und überobligatorische Vorsorge
- Ziel: Erhalt des gewohnten Lebensstandards nach der Pensionierung
- Einzahlung: obligatorisch für Angestellte ab einem bestimmten Jahreseinkommen; freiwillig für Selbstständigerwerbende
- Finanzierung: Beiträge von Angestellten und Arbeitgebenden
3. Säule: Private Vorsorge
Die dritte Säule ist die private Vorsorge. Sie ergänzt die Leistungen aus AHV und Pensionskasse. Anders als die erste und die zweite Säule ist sie freiwillig.
Zur dritten Säule gehören die gebundene Vorsorge 3a und die freie Vorsorge 3b. Mit der Säule 3a sparen Sie gezielt für die Pensionierung und profitieren von Steuervorteilen. Die freie Vorsorge 3b ist flexibler. Dazu zählen zum Beispiel Sparkonten, Wertschriften, Lebensversicherungen oder Immobilien.
Die dritte Säule hilft, eine mögliche Vorsorgelücke zu schliessen. Diese entsteht, wenn AHV und Pensionskasse nach der Pensionierung nicht reichen, um die gewünschten Ausgaben zu decken.
3. Säule auf einen Blick
- Bestandteile: gebundene Vorsorge 3a und freie Vorsorge 3b
- Ziel: Zusatzbedarf decken und Vorsorgelücken schliessen
- Einzahlung: freiwillig
- Vorteil: Mit der Säule 3a sparen Sie für die Pensionierung und können gleichzeitig Ihr steuerbares Einkommen senken.
Kennen Sie die Vorsorgelücke
Eine Vorsorgelücke entsteht, wenn die erwarteten Renten aus AHV und Pensionskasse tiefer ausfallen als die Ausgaben nach der Pensionierung. Das betrifft viele Menschen stärker, als sie im Erwerbsleben vermuten. Denn nach der Pensionierung bleiben viele Kosten bestehen: Wohnen, Krankenkasse, Steuern, Freizeit oder Unterstützung der Familie.
Wie gross Ihre persönliche Lücke ausfällt, hängt von mehreren Faktoren ab. Dazu zählen Ihr Einkommen, Ihre Beitragsjahre, Ihr Pensionskassenguthaben, Ihr Sparverhalten und Ihre Pläne für die Zeit nach der Pensionierung.
Prüfen Sie deshalb frühzeitig, wie Ihre Vorsorge aussieht. Im Ratgeber zur Vorsorgelücke erfahren Sie, worauf Sie achten sollten. Mit dem Rentenrechner erhalten Sie eine erste Einschätzung zu Ihrer finanziellen Situation im Alter.
Kostenlose Vorsorgeberatung – jetzt Termin buchen
Möchten Sie wissen, wie gut Ihre Altersvorsorge aufgestellt ist? Unsere Expertinnen und Experten zeigen Ihnen, wie AHV, Pensionskasse und private Vorsorge zusammenspielen – und wo Sie gezielt ansetzen können.
Häufige Fragen zur Altersvorsorge (FAQ)
Ich möchte für das Alter vorsorgen, aber ich weiss nicht, wo anfangen.
Wenn Sie für das Alter vorsorgen möchten, beginnen Sie am besten mit einem Überblick über Ihre heutige Vorsorge. Prüfen Sie zuerst, was Sie voraussichtlich aus der AHV erhalten. Danach schauen Sie, wie hoch Ihr Guthaben in der Pensionskasse ist und wie viel Sie bereits privat sparen.
Ein guter erster Schritt ist der AHV-Kontoauszug. Er zeigt, ob Beitragsjahre fehlen. Danach lohnt sich ein Blick in den Pensionskassenausweis. Dort sehen Sie, welche Leistungen Sie im Alter, bei Invalidität oder im Todesfall erwarten können. Anschliessend prüfen Sie, ob Sie mit der Säule 3a zusätzlich vorsorgen möchten.
Wie viel Geld sollte ich pro Monat für die Altersvorsorge sparen?
Wie viel Geld Sie pro Monat für die Altersvorsorge sparen sollten, hängt von Ihrer Lebenssituation, Ihrem Einkommen und Ihren Plänen ab. Entscheidend ist nicht nur der monatliche Sparbetrag, sondern auch die Regelmässigkeit.
Als erster Schritt hilft ein Budget: Stellen Sie Ihre heutigen Einnahmen und Ausgaben den erwarteten Einnahmen und Ausgaben nach der Pensionierung gegenüber. Daraus sehen Sie, wie gross Ihre persönliche Vorsorgelücke sein könnte. Wer früh beginnt, kann auch mit kleineren Beträgen langfristig Vorsorgekapital aufbauen.
Bin ich schon zu spät, um vorzusorgen?
Ob Sie zu spät sind, um vorzusorgen, hängt von Ihrer persönlichen Situation ab. Grundsätzlich lohnt sich eine Prüfung in jeder Lebensphase. Auch wenige Jahre vor der Pensionierung gibt es oft noch Handlungsspielraum.
Je nach Situation kommen Einzahlungen in die Säule 3a, Einkäufe in die Pensionskasse, eine Anpassung des Pensionierungszeitpunkts oder eine gezielte Finanzplanung infrage. Wichtig ist, dass Sie Ihre Zahlen kennen und die nächsten Schritte bewusst planen.
Wie viel Geld brauche ich nach der Pensionierung?
Wie viel Geld Sie nach der Pensionierung brauchen, hängt davon ab, wie Sie im Alter leben möchten. Viele Ausgaben bleiben bestehen: Wohnen, Krankenkasse, Steuern, Mobilität, Freizeit und Unterstützung der Familie. Andere Kosten fallen weg oder verändern sich.
Berechnen Sie deshalb nicht nur Ihre voraussichtlichen Renten, sondern auch Ihre geplanten Ausgaben. So erkennen Sie, ob AHV, Pensionskasse und private Vorsorge zu Ihren Plänen passen. Der Rentenrechner der Migros Bank gibt Ihnen eine erste Orientierung.
Fazit
Das 3-Säulen-System verbindet staatliche, berufliche und private Vorsorge. Die erste Säule sichert den Grundbedarf. Die zweite Säule ergänzt diese Leistungen über die Pensionskasse. Die dritte Säule schafft zusätzlichen Spielraum und hilft, mögliche Vorsorgelücken zu schliessen.
Wer die drei Säulen früh aufeinander abstimmt, erkennt besser, wie die eigene finanzielle Situation nach der Pensionierung aussieht. Prüfen Sie deshalb regelmässig Ihre AHV, Ihre Pensionskasse und Ihre private Vorsorge. So treffen Sie Vorsorgeentscheide mit mehr Klarheit.
Säule 3a: Heute beginnen, morgen profitieren.
Denken Sie bereits heute an morgen und schaffen Sie so ein wichtiges Polster fürs Alter. Denn je zeitiger im Erwerbsleben Sie mit Einzahlungen beginnen, desto mehr profitieren Sie von Steuerersparungen, Vorzugszinsen und dem Zinseszinseffekt. Lassen Sie Vorsorgelücken gar nicht erst entstehen. Und was immer Sie beschäftigt: Wir beraten Sie gerne persönlich und schaffen Klarheit.
Disclaimer
Diese Informationen richten sich zu Werbezwecken an Personen mit Domizil in der Schweiz und ohne Steuerpflicht in den USA. Sie haben ausschliesslich beschreibenden, informativen Charakter und stellen kein Angebot, keine Anlageberatung und keine Finanzplanung dar. Sie sind keine persönliche Empfehlung zum Kauf und Verkauf von Finanzinstrumenten oder zur Durchführung bestimmter Transaktionen oder zum Abschluss eines anderen Rechtsgeschäftes. Die Migros Bank AG übernimmt keine Gewähr für die Richtigkeit, Vollständigkeit und Aktualität der vorliegenden Informationen und lehnt jegliche Haftung für allfällige Verluste oder Schäden irgendwelcher Art ab, welche im Zusammenhang mit diesen Informationen entstehen könnten. Die vorliegenden Informationen stellen lediglich eine Momentaufnahme im Zeitpunkt der Veröffentlichung dar; es erfolgen keine automatischen, regelmässigen Anpassungen.
Hat Ihnen dieser Artikel gefallen?
Danke für Ihre Rückmeldung.