Quand la politique freine le boom de l’IA
Les marchés financiers se sont calmés après les récentes turbulences liées aux élections de mi-mandat aux États-Unis, mais ils restent fortement influencés par la politique, le développement de l'IA et le contexte des taux d'intérêt. L'attention se porte sur les conséquences des élections de mi-mandat aux États-Unis, les perspectives d'un éventuel rallye de fin d'année et la question de savoir où se trouvent des opportunités d'entrée attractives malgré l'incertitude. Découvrez-en plus dans nos prévisions boursières actuelles.

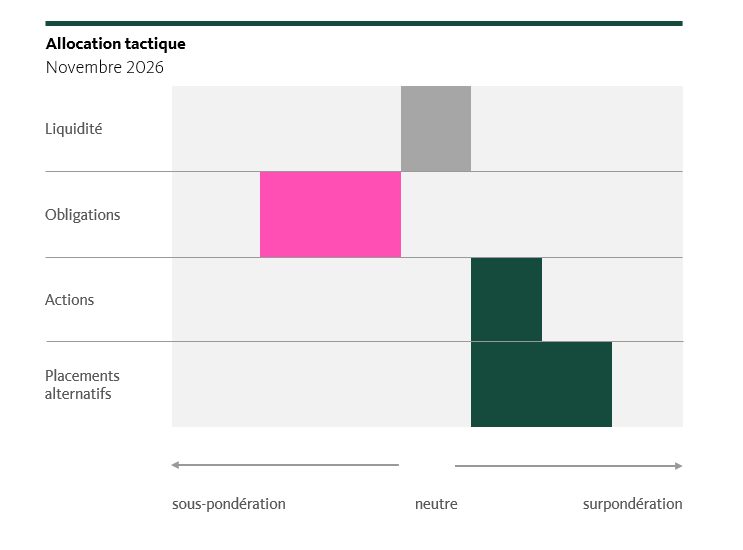
Allocation
La diversification en point de mire
Après des semaines turbulentes, les marchés se sont quelque peu calmés. Les perspectives à moyen terme restent globalement inchangées: alors que les risques liés à l’expansion de l’IA ont augmenté, les valorisations ont diminué en conséquence.

- Compte tenu des risques de mise en œuvre liés au développement de l’IA, les actions suisses défensives restent un élément central de diversification dans notre portefeuille.
- L’or et l’immobilier demeurent également des ancrages de sécurité importants dans un contexte de risques inflationnistes et géopolitiques.
- Notre allocation reste prudemment orientée de manière cyclique.
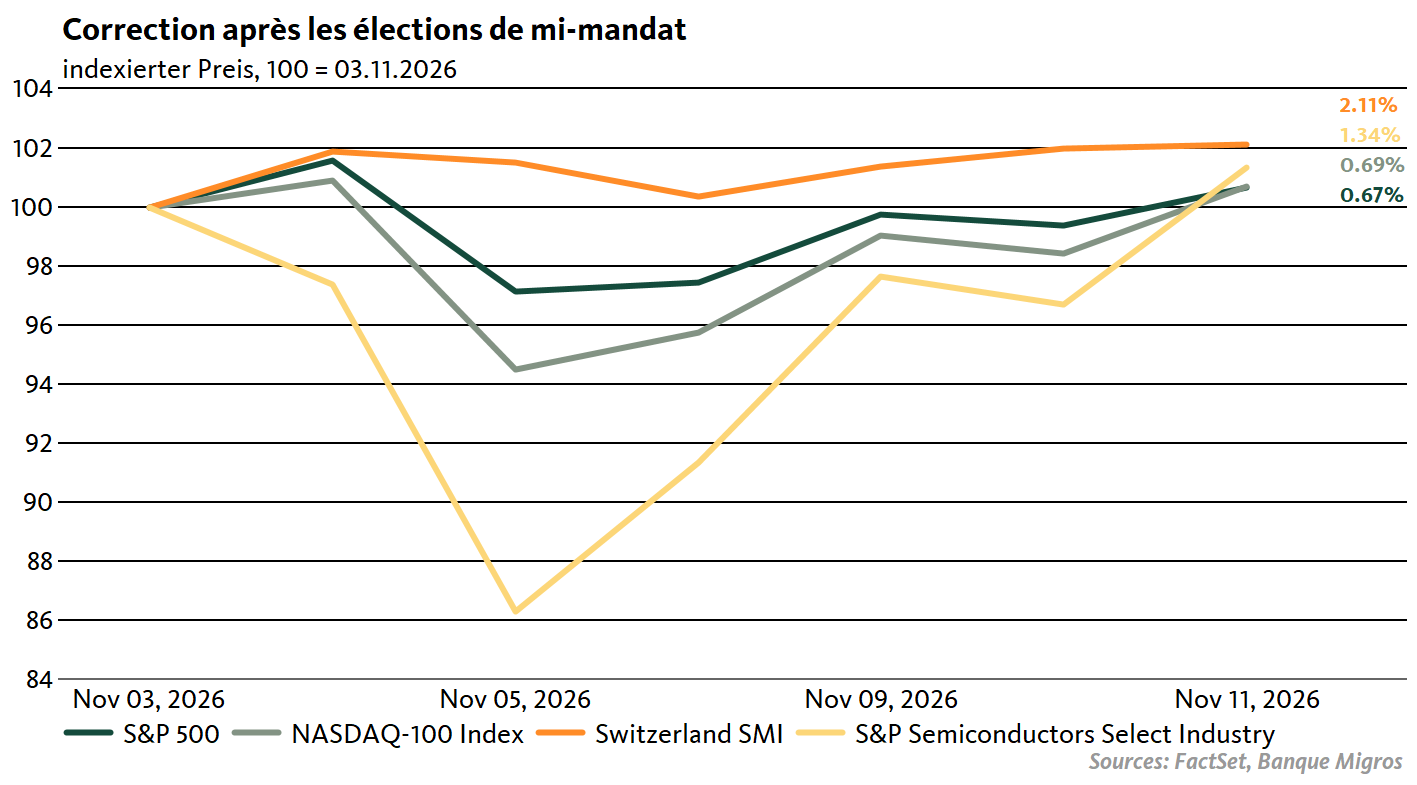
Comme prévu, une augmentation notable de la volatilité a été observée avant les élections de mi-mandat aux États-Unis. Elle a atteint son apogée avec la vente massive dans le secteur technologique début novembre. En octobre, outre les résultats mitigés des hyperscalers, des doutes concernant la monétisation réussie et le financement de l’IA dans un contexte de taux d’intérêt élevés ont pesé sur l’évolution des cours. Finalement, la vague bleue lors des élections de mi-mandat a agi comme un catalyseur pour la correction dans le secteur technologique. Le scepticisme renouvelé envers l’IA a incité de nombreux acteurs du marché à renforcer la diversification face aux risques de concentration élevés dans ce domaine, en réallouant vers des segments plus défensifs. Le marché boursier suisse en a également bénéficié.
Actions
Légèrement surpondérées
Sur les marchés boursiers, les efforts de diversification des acteurs du marché deviennent de plus en plus évidents en raison des risques de mise en œuvre liés à l’IA (financement, monétisation et obstacles politiques accrus à la suite du succès des démocrates lors des élections de mi-mandat aux États-Unis). Cela n’est pas si simple, compte tenu de la profondeur et de l’ampleur qu’a atteint le commerce de l’IA sur les marchés. Cette évolution renforce notre conviction de maintenir notre biais domestique et la pondération élevée des actions suisses défensives dans le portefeuille. Compte tenu des valorisations extrêmement attractives après la correction, notamment dans le secteur technologique, nous voyons également un potentiel de reprise pour le commerce de l’IA.
Obligations
Sous-pondérées
D’un autre côté, nous maintenons pour l’instant une sous-pondération marquée des obligations en CHF dans un contexte de taux d’intérêt légèrement en hausse. Le profil risque-rendement dans ce domaine nous semble encore peu attractif. Il en va de même pour les obligations en dollars dans l’environnement actuel de volatilité des taux d’intérêt.
Investissements alternatifs
Surpondérés
Bien que la hausse des taux d’intérêt réels ait mis sous pression des actifs particulièrement sensibles aux taux, comme l’or ou l’immobilier, nous maintenons notre surpondération de cette classe d’actifs en tant qu’ancrage de sécurité pour le portefeuille, ceci en raison de l’augmentation des risques.
Zoom sur les marchés
Les élections de mi-mandat aux États-Unis agitent les marchés
La semaine dernière n’a pas été un long fleuve tranquille sur les marchés: après le soulagement concernant le résultat des élections de mi-mandat aux États-Unis, on a assisté le 5 novembre à la plus forte vente massive dans le secteur technologique depuis avril 2025. Cette nervosité est non seulement due au résultat des élections, mais surtout à la question de son impact sur le développement des centres de calcul pour l’IA. Cette forte réaction du marché était-elle justifiée, et peut-on encore espérer un rallye de fin d’année?
Le marché des actions avait anticipé depuis longtemps la victoire des démocrates. Cependant, l’ampleur de la victoire a surpris les acteurs du marché. Les démocrates ont remporté les deux chambres du Congrès et gagné cinq postes de gouverneur. Parmi ces États figurent le Texas, la Géorgie et l’Ohio, où se trouvent de nombreux centres de données. Le Texas est particulièrement concerné, puisque c’est dans cet État qu’est créée, et de loin, la plus grande capacité pour de nouveaux centres de données. Selon Wells Fargo, environ 27% de la capacité prévue aux États-Unis s’y concentre. La nouvelle gouverneure élue du Texas, Gina Hinojosa, a promis pendant sa campagne un moratoire sur les autorisations jusqu’à ce que le parlement adopte des règles de protection pour l’électricité, l’eau et les communautés. Les projets annoncés de centres de données destinés à l’IA se heurtent donc à des obstacles de taille.
Que les marchés boursiers aient d’abord poussé un soupir de soulagement correspond néanmoins aux schémas historiques des élections de mi-mandat. En effet, le marché boursier américain réagit souvent ainsi lorsqu’un grand événement politique est passé et que les conditions-cadres deviennent plus claires. Depuis 1900, le marché boursier américain a progressé en moyenne de 12,4% dans les douze mois suivant les élections de mi-mandat, et même de 17,5% depuis 1980, selon U.S. Bank. Cependant, les moyennes historiques sont peu utiles lorsqu’un nouveau facteur de risque politique, comme c’est actuellement le cas avec la régulation des centres de données, se concrétise.
La réaction négative du marché était-elle exagérée?

L’ambiance à la bourse n’a changé que le lendemain, lorsque le marché a pris conscience des conséquences pour l’expansion de l’IA. Le 5 novembre, le Nasdaq Composite a perdu plus de 5%, le S&P 500 plus de 4% et le secteur des semi-conducteurs plus de 12%. Pour le Nasdaq et le S&P 500, il s’agissait de la journée la plus faible depuis le choc tarifaire d’avril 2025.
Cependant, les centres de données n’expliquent pas, à eux seuls, cette vente massive qui s’est produite dans un contexte déjà marqué par plusieurs facteurs de pression: le rendement des obligations d’État américaines à dix ans, à environ 4,8%, est nettement supérieur à celui de l’année précédente, et le prix élevé du pétrole, dû au conflit en Iran, alimente l’inflation. La réaction était donc, dans l’ensemble, justifiée: le marché a réévalué un secteur spécifique dans un environnement déjà exigeant. Depuis des mois, le marché est en proie à des doutes quant à savoir si les investissements massifs dans les centres de données généreront un jour des bénéfices suffisants. Certaines grandes entreprises technologiques, comme Alphabet, ont par exemple affiché des flux de trésorerie disponibles négatifs. La victoire des démocrates n’a pas déclenché les inquiétudes autour du secteur de l’IA, mais les a amplifiées. L’ampleur de la réaction a probablement été exacerbée par des facteurs techniques, tels que des ventes forcées pour la couverture de positions courtes. Même si le Nasdaq a perdu plus de 10% par rapport à son sommet, on n’est pas encore en présence d’un marché baissier. Le seuil habituel est une baisse d’au moins 20%; les grands indices en sont encore loin.
La correction des actions liées à l’IA a révélé de grandes disparités: tandis que Nvidia a perdu plus de 10%, CoreWeave a chuté d’environ 14% et a vu sa valeur diminuer de plus de 50% en un mois. Microsoft, en revanche, n’a reculé que de 3%, après une hausse de son action la veille. Cette différence de performance s’explique par le modèle économique: les fournisseurs de néo-cloud comme CoreWeave construisent des centres de données pour louer de la puissance de calcul à de grandes entreprises. Leur croissance dépend de futurs projets de construction, financés en grande partie par des capitaux empruntés. CoreWeave est endetté à hauteur de plusieurs dizaines de milliards, et ses obligations ont temporairement atteint un rendement de près de 16% à la mi-octobre. Si des moratoires sur les centres de données retardent la construction de ces installations, CoreWeave manquera de revenus mais devra continuer de payer des intérêts sur ses dettes. Microsoft, en revanche, génère principalement ses revenus grâce aux logiciels, aux services cloud et au matériel, et est moins directement affecté par l’arrêt de projets individuels.
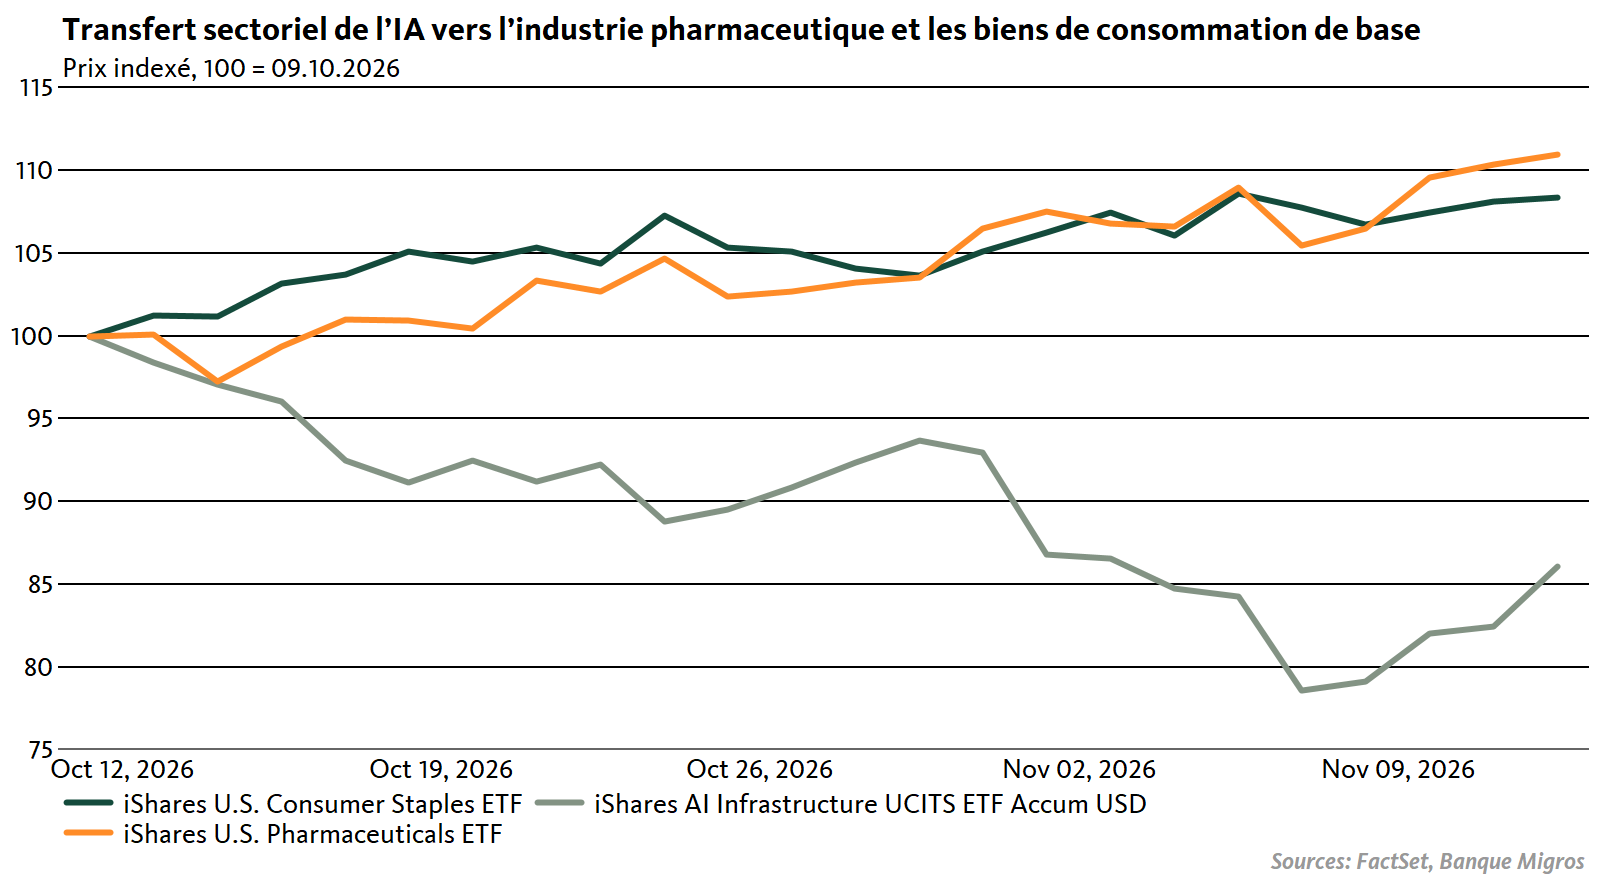
Les fonds issus de la vente massive dans le secteur technologique ne se sont pas seulement dirigés vers les obligations d’État américaines, mais aussi vers des secteurs comme la pharmacie et les biens de consommation de base, longtemps négligés, qui ont même atteint des niveaux records début novembre. Cela a un effet stabilisateur et nourrit l’espoir que les investisseurs ne se détournent pas complètement des actions. Pour les investisseurs suisses, cette situation constitue un point de départ favorable, car l’indice suisse des actions est fortement pondéré en titres de santé et de consommation.

Peut-on espérer un rallye de fin d’année?
La grande question est de savoir si le secteur technologique pourra se redresser d’ici décembre. Les signes ne sont pas mauvais. Les valorisations ont nettement baissé après la correction, et les titres liés à l’IA sont clairement moins chers qu’en été. Le rendement des obligations d’État américaines est passé de son sommet annuel de 5,3% à moins de 4,9%. Le prix du pétrole a perdu environ 16% la semaine dernière – sa plus forte baisse hebdomadaire depuis avril 2020 – et se situe actuellement sous les 100 dollars US, soutenu par la perspective d’un éventuel accord avec l’Iran. Le projet d’introduction en bourse d’Anthropic pourrait également faire souffler un vent favorable. Un début réussi serait une preuve de confiance pour l’ensemble du secteur.
Structurellement, la demande en puissance de calcul reste intacte. L’IA est de plus en plus utilisée et les gains de productivité, notamment dans les domaines des textes, du support client, de la comptabilité, du droit et de la traduction, devraient devenir plus visibles. Cependant, l’année prochaine, le contexte boursier pour l’IA sera plus exigeant. Les entreprises d’IA devront prouver trimestre après trimestre qu’elles peuvent dépasser les niveaux élevés de chiffre d’affaires et de bénéfices de l’année précédente. Elles devront surtout démontrer au marché que les investissements records dans les centres de données et les puces sont réellement rentables. Si la monétisation n’avance pas comme espéré, l’incertitude pourrait revenir sur les marchés. Pour les investisseurs, ce champ de tension entre opportunités et attentes élevées signifie que les risques de concentration dans le portefeuille pourraient à nouveau peser davantage. Une diversification large avec des titres de qualité défensifs comme contrepoids à l’exposition technologique semble donc judicieuse.
Actions
Vague bleue à Washington: quelles conséquences pour les actions suisses?
La victoire des démocrates lors des élections de mi-mandat aux États-Unis a d’abord apporté un soulagement sur les marchés boursiers, propulsant l’indice de référence suisse SMI vers de nouveaux sommets historiques. Mais quelles pourraient être les répercussions à long terme de ce changement politique pour les entreprises suisses et le marché boursier national?
Nouveaux sommets historiques à la bourse suisse
Le changement de pouvoir au Congrès américain a été initialement bien accueilli par les marchés financiers. Avec les démocrates contrôlant désormais les deux chambres du parlement, il devient plus difficile pour le président Donald Trump de faire adopter des mesures économiques de grande envergure. Ce blocage politique, également appelé «Gridlock», peut présenter des avantages pour les investisseurs, car il complique les changements soudains dans les politiques fiscales et de régulation.
Le marché suisse des actions a bénéficié de cette amélioration du climat. Le Swiss Market Index (SMI) a dépassé pour la première fois la barre des 15 000 points le 4 novembre, atteignant ainsi un nouveau sommet historique. Cependant, pour l’évolution future, ce ne sont pas tant les équilibres politiques eux-mêmes que leurs conséquences économiques concrètes qui seront déterminants.
Les entreprises suisses entre opportunités et risques
Pour les entreprises suisses, les États-Unis restent l’un des marchés les plus importants. Une économie américaine robuste ainsi qu’une politique économique plus prévisible pourraient donc soutenir les perspectives commerciales de nombreuses entreprises suisses. Cependant, les conséquences varieront selon les secteurs.
Les entreprises des secteurs des infrastructures, de l’électrification et des énergies renouvelables figurent parmi les bénéficiaires potentiels. Les démocrates devraient tenter de maintenir les programmes de soutien existants pour les énergies propres et de promouvoir les investissements dans les infrastructures. Cela pourrait profiter à des entreprises industrielles suisses comme ABB, Belimo ou Georg Fischer, qui proposent notamment des solutions pour l’approvisionnement énergétique, la technique du bâtiment et les infrastructures. Cependant, la mise en œuvre de nouvelles mesures de soutien reste incertaine en raison des possibles blocages politiques.
Le secteur de la consommation de base pourrait également en tirer parti. En limitant les réductions prévues des programmes d’aide publique ou en mettant en œuvre des mesures pour alléger le coût de la vie, les démocrates pourraient soutenir la consommation privée. Pour des entreprises suisses comme Nestlé, qui réalisent une part importante de leur chiffre d’affaires aux États-Unis, cette évolution serait fondamentalement positive.
Dans le secteur de la santé, le tableau est plus contrasté. Les démocrates pourraient tenter d’annuler les réductions des programmes de santé publique, ce qui profiterait notamment aux hôpitaux et aux prestataires de services de santé. En revanche, pour les géants pharmaceutiques suisses Roche et Novartis, le débat sur les prix élevés des médicaments reste un risque. Étant donné que les deux partis souhaitent des prix plus bas pour les médicaments, la pression réglementaire devrait persister, indépendamment des nouveaux équilibres politiques.
Le changement de pouvoir pourrait être moins favorable pour les entreprises des secteurs de la finance et de la technologie. Dans le secteur financier, un contrôle réglementaire accru est attendu, notamment pour les banques et les prestataires de services financiers. Parallèlement, des exigences plus strictes pour la construction de nouveaux centres de données pourraient freiner la dynamique d’investissement autour de l’IA et constituer un facteur de pression pour les fournisseurs suisses de semi-conducteurs comme VAT ou Inficon.
La politique commerciale reste néanmoins un facteur d’incertitude majeur. Étant donné que le président américain conserve des pouvoirs étendus, de nouveaux droits de douane ou restrictions commerciales ne peuvent être entièrement empêchés, même avec une majorité démocrate au Congrès. Les entreprises industrielles suisses orientées vers l’exportation et les fabricants de montres sont tout particulièrement concernés.
Le franc suisse reste un facteur d’influence important
En plus de l’évolution économique aux États-Unis, le taux de change jouera aussi un rôle important pour les actions suisses. Après la victoire des démocrates, le dollar américain a d’abord été sous pression. Un franc suisse plus fort peut nuire à la compétitivité des exportateurs suisses et réduire les revenus et bénéfices réalisés en devises étrangères lors de leur conversion en francs.
Cependant, l’évolution future des taux de change dépendra moins des équilibres politiques que des politiques monétaires des banques centrales et du climat de risque international. Si les incertitudes concernant la dette publique américaine ou les conflits géopolitiques augmentent, le franc suisse pourrait gagner en attractivité en tant que valeur refuge.
Les entreprises orientées à l’international avec une forte part de leur chiffre d’affaires aux États-Unis seraient particulièrement touchées. Cela inclut, outre les entreprises industrielles, les grands groupes pharmaceutiques et de biens de consommation suisses. En revanche, les entreprises davantage axées sur le marché intérieur suisse seraient moins directement affectées par les fluctuations des taux de change.
Les qualités défensives du SMI pourraient rester prisées
Face aux incertitudes persistantes, le marché boursier suisse pourrait tirer parti de ses atouts traditionnels. Le SMI est fortement dominé par des entreprises défensives des secteurs de la santé, de la consommation de base et des assurances. Des groupes comme Nestlé, Roche, Novartis ou Zurich Insurance disposent de modèles économiques relativement stables, dont les revenus sont moins sensibles aux fluctuations conjoncturelles à court terme.
Si l’économie américaine venait à ralentir ou si l’incertitude sur les marchés financiers internationaux augmentait à nouveau, ces caractéristiques défensives pourraient redevenir plus recherchées. Parallèlement, de nombreuses entreprises suisses offrent des dividendes attractifs, qui peuvent contribuer de manière significative au rendement global.
Cependant, les valeurs industrielles et technologiques suisses, plus sensibles à la conjoncture, pourraient davantage bénéficier d’une évolution économique américaine positive et soutenue. Ainsi, l’évolution de la demande et des bénéfices des entreprises dans les différents secteurs restera déterminante.
Perspectives: les fondamentaux restent essentiels
Les résultats des élections de mi-mandat aux États-Unis ont d’abord donné un élan positif au marché boursier suisse. La capacité d’action limitée du gouvernement américain pourrait favoriser une plus grande prévisibilité politique et, par conséquent, un environnement boursier globalement favorable.
Cependant, pour l’évolution future du SMI, ce sont l’économie américaine, l’évolution du franc suisse et les perspectives de bénéfices des entreprises qui seront plus déterminantes que le seul résultat des élections. Pour les investisseurs à long terme, les entreprises suisses de qualité, dotées de bilans solides, de revenus stables et de dividendes durables, restent attractives.
Placements alternatifs
Listed private equity: une opportunité d’achat?
Après les récentes turbulences sur les marchés, de nombreux investisseurs se demandent comment mieux protéger leur portefeuille contre les fluctuations futures sans perdre le rendement. Les placements alternatifs tels que l’or, les matières premières ou encore le private equity offrent des opportunités de rendement moins corrélées aux marchés traditionnels. Le listed private equity (LPE), en particulier, s’est imposé comme une opportunité d’investissement convaincante qui comble l’écart entre le private equity traditionnel et le public equity. En permettant aux investisseurs d’accéder au private equity via des sociétés cotées en bourse, le LPE offre des opportunités différenciées de liquidité, de transparence et d’expansion de portefeuille.

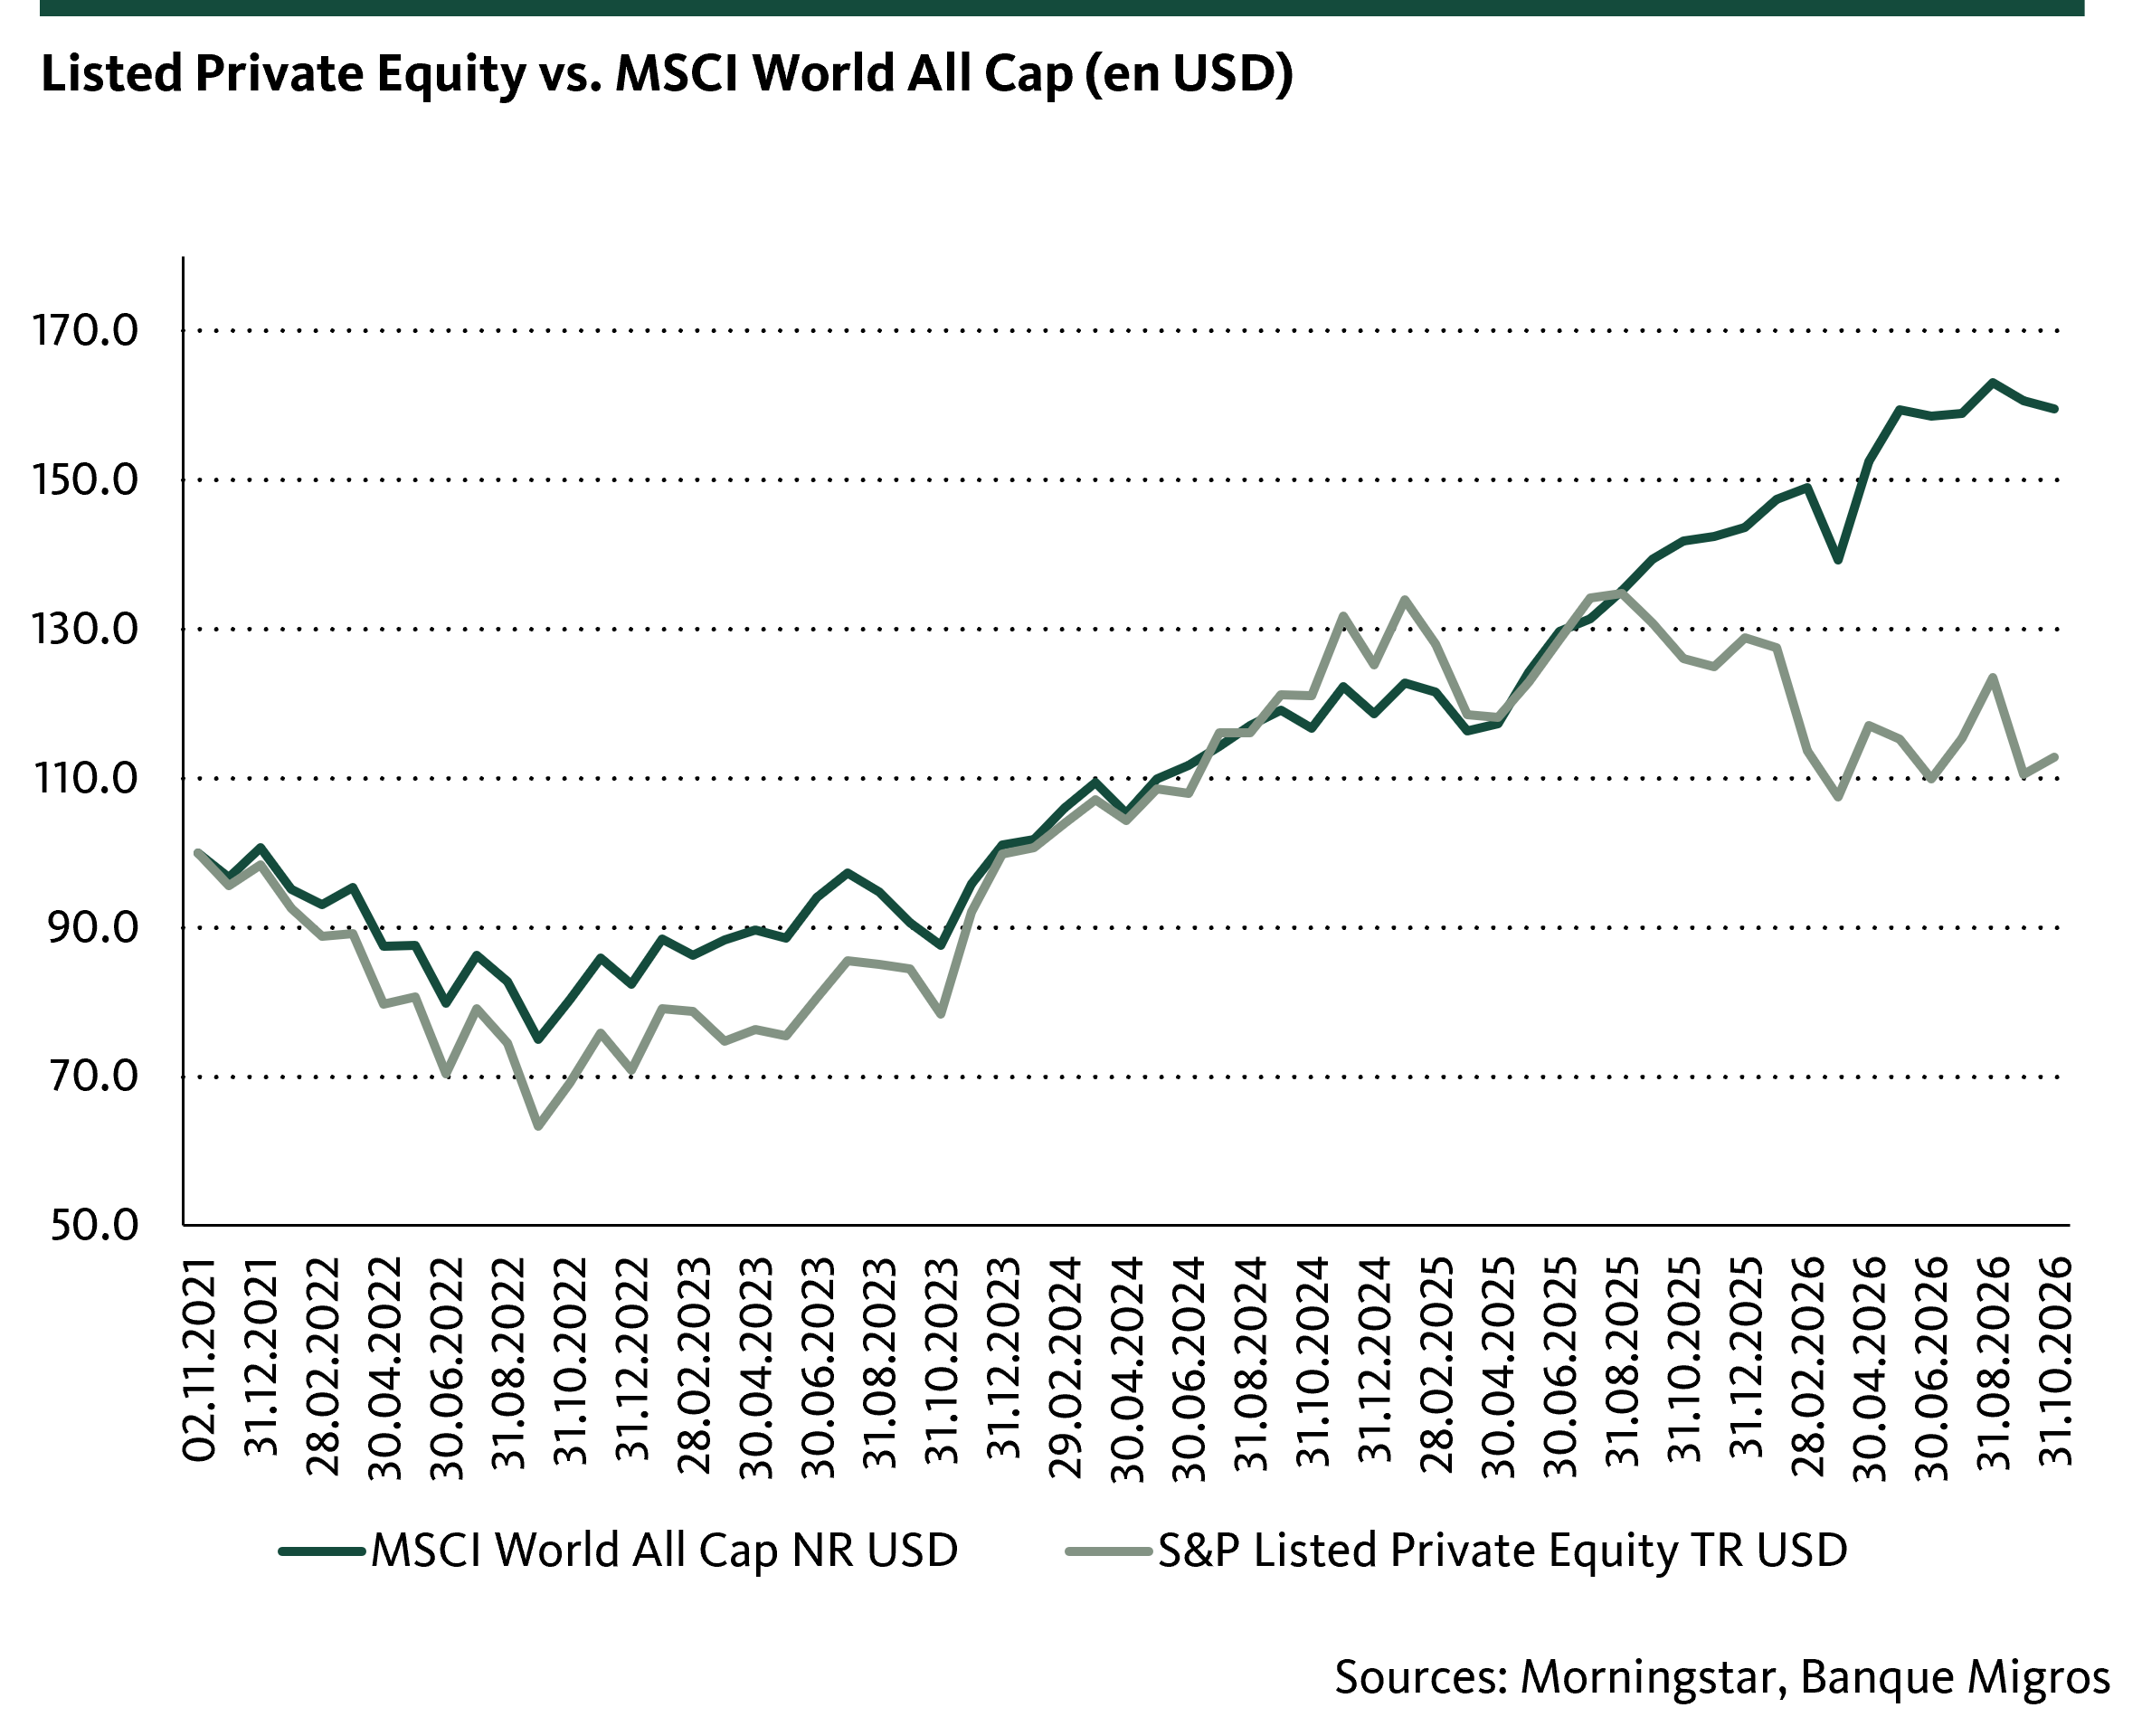
En 2026, les placements de private equity cotés ont toutefois été nettement pénalisés. Ils évoluent dans un environnement complexe, marqué par des taux d’intérêt élevés, des craintes conjoncturelles, un ralentissement de la sortie des positions sous-jacentes et des activités prudentes. Cette correction a été alimentée par les craintes liées à l’exposition logicielle de gestionnaires d’investissement alternatifs et des BDC (les business development companies sont un type de fonds fermé) ainsi que par les gros titres négatifs sur les fonds de private equity semi-liquides. Ces derniers n’ont pas pu répondre à l’augmentation des demandes de rachat des investisseurs et ont dû activer des limites de rachat. De plus, elles n’ont pas pu donner suite aux rachats supérieurs à un certain seuil (habituellement 5% par trimestre). Les investisseurs doivent donc attendre que leurs fonds soient remboursés. Un promoteur de fonds suisse renommé a même dû restructurer son fonds. Cependant, après la forte correction du LPE, la question se pose de savoir si celle-ci est justifiée ou si elle constitue peut-être une bonne opportunité d’achat.
Les listed private equity funds (ou fonds LPE) investissent dans des gestionnaires d’investissement alternatifs répertoriés, des véhicules de private equity et des BDC. Ils offrent une exposition indirecte à leurs investissements de private equity. Nombre de ces opportunités d’investissement offrent une porte d’entrée intéressante aux nouveaux investisseurs grâce aux rabais élevés auxquels elles sont négociées. De nombreuses entreprises rachètent également continuellement leurs actions. Cela a conduit à une solide croissance de la valeur nette d’inventaire (NAV) cette année. De nombreux gestionnaires d’actifs alternatifs continuent d’afficher des flux solides dans leurs fonds, qui génèrent des revenus réguliers sous forme de frais de gestion, grâce à la collecte de fonds réussie. Les entreprises dotées d’une forte capacité de distribution et d’une solide expertise en matière d’investissement sont bien placées pour continuer à profiter de cet environnement dynamique. Les perspectives à moyen et long terme pour les gestionnaires d’actifs alternatifs de qualité, avec des stratégies diversifiées, des équipes de direction solides et des investissements disciplinés dans les sociétés de capital-investissement restent constructives. Les perspectives pour les BDC sont généralement plus difficiles, et certains montrent une détérioration de la qualité de crédit. Investir dans un fonds LPE géré activement permet de prendre en compte l’évolution des opportunités et des risques des segments d’investissement dans l’allocation, ce qui devrait se traduire par de meilleurs rendements pour les investisseurs à moyen terme.