Börsen-Prognose: Wenn Politik den KI-Boom ausbremst
Die Finanzmärkte haben sich nach den jüngsten Turbulenzen nach den US-Zwischenwahlen zwar beruhigt, bleiben aber stark von Politik, KI-Entwicklung und Zinsumfeld geprägt. Im Fokus stehen dabei die Folgen der US-Zwischenwahlen, die Perspektiven für eine mögliche Jahresend-Rallye und die Frage, wo sich trotz Unsicherheit attraktive Einstiegsgelegenheiten bieten. Erfahren Sie mehr in unserer aktuellen Börsen-Prognose.

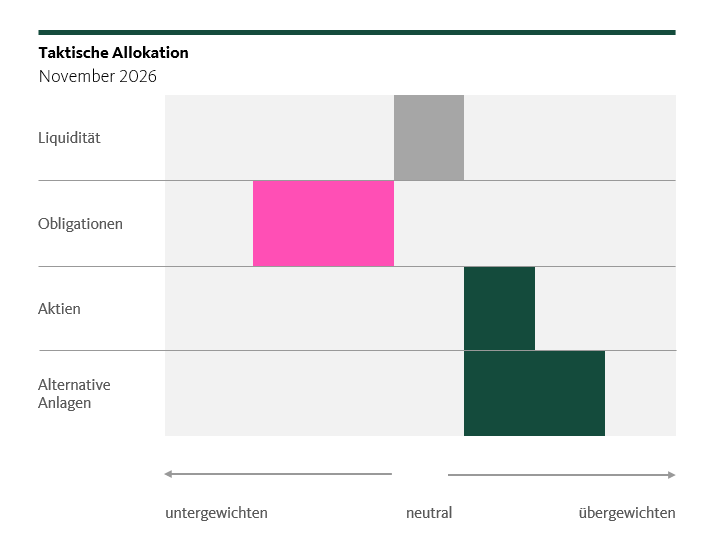
Allokation
Diversifikation im Fokus
Nach turbulenten Wochen haben sich die Märkte wieder etwas beruhigt. An den mittelfristig intakten Perspektiven hat sich nur wenig geändert – die Risiken bezüglich KI-Ausbau sind zwar gestiegen, die Bewertungen aber auch entsprechend gesunken.

- Angesichts der Umsetzungsrisiken in der KI-Entwicklung bleiben defensive Schweizer Aktien ein zentrales Diversifikationselement in unserem Portfolio.
- Auch Gold und Immobilien bleiben im Umfeld von Inflations- und geopolitischen Risiken ein wichtiger Sicherheitsanker.
- Unsere Allokation bleibt vorsichtig zyklisch ausgerichtet.
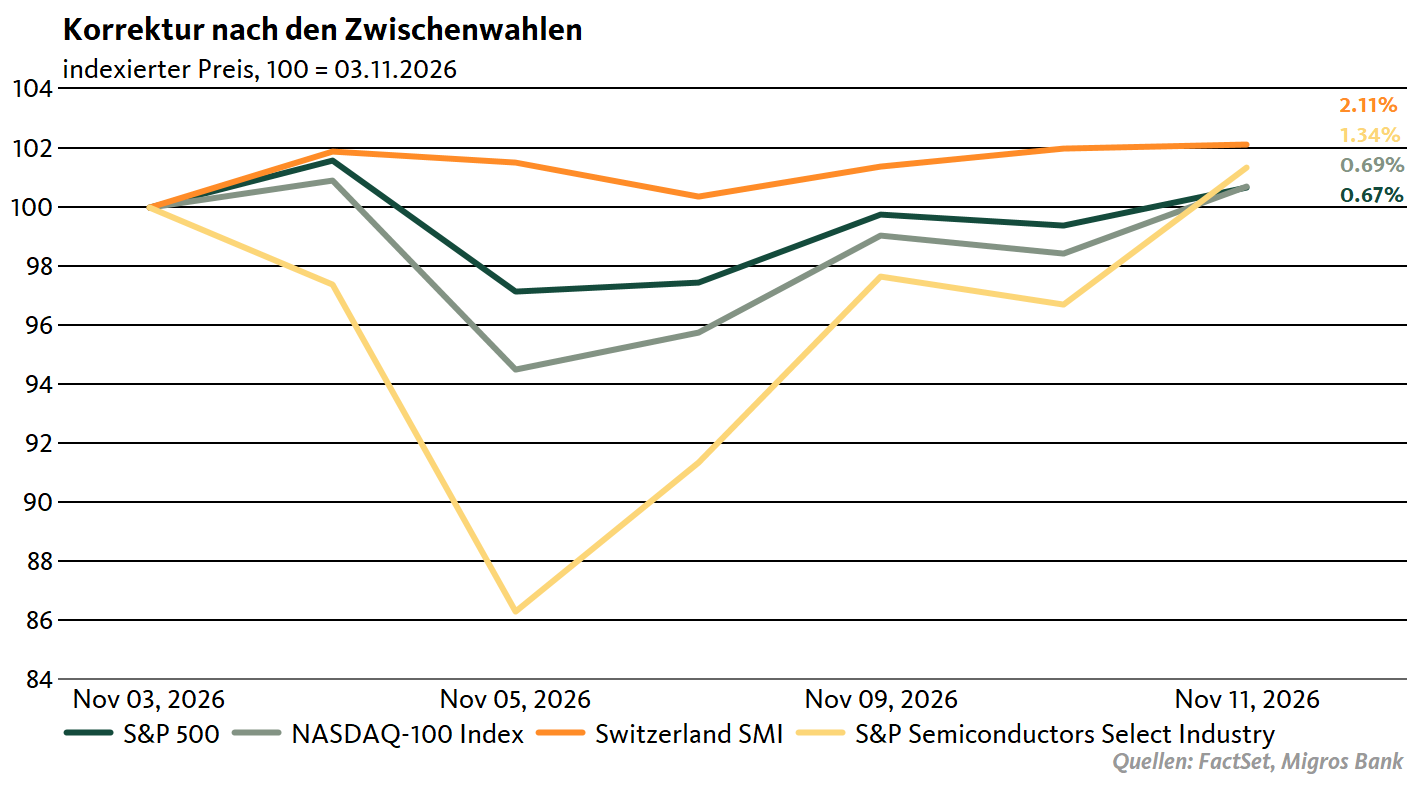
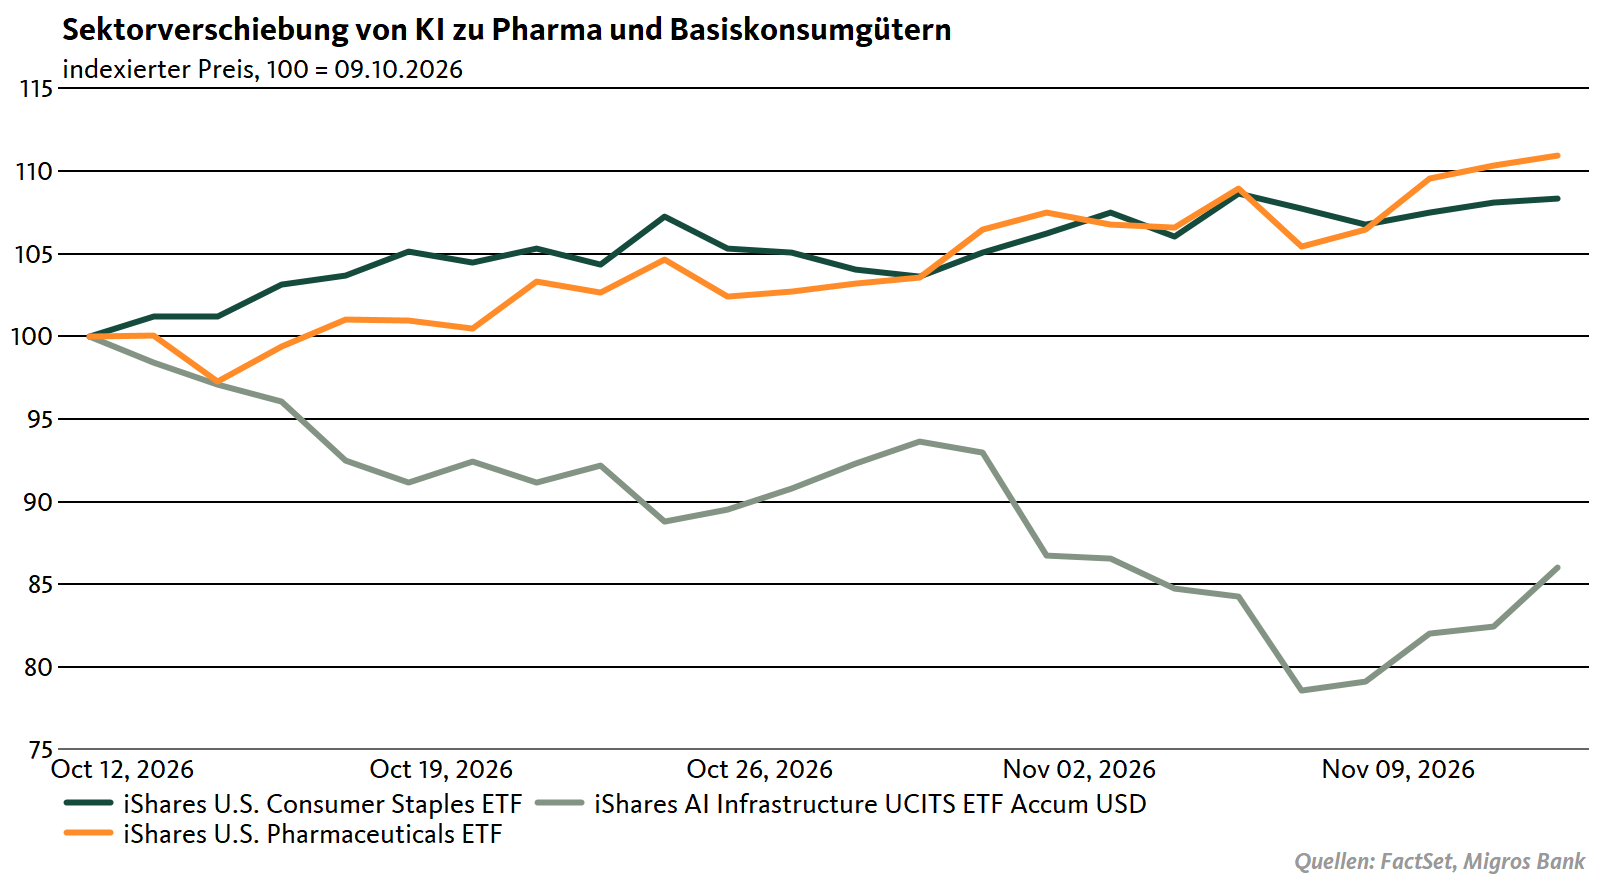
Wie erwartet kam es bereits im Vorfeld der US-Zwischenwahlen zu einem spürbaren Anstieg der Volatilität, die im Tech-Ausverkauf Anfang November ihren Höhepunkt fand. Während im Oktober neben den durchzogenen Gewinnausweisen der Hyperscaler auch Zweifel bezüglich der erfolgreichen Monetarisierung und der KI-Finanzierung im Umfeld hoher Zinsen auf der Kursentwicklung lasteten, wirkte die blaue Welle bei den Zwischenwahlen schliesslich als Katalysator für die Korrektur im Tech-Bereich. Die erneut aufflammende KI-Skepsis hat viele Marktteilnehmer dazu veranlasst, die Diversifikation angesichts der hohen Klumpenrisiken im KI-Bereich mittels Umschichtungen in defensivere Segmente zu stärken. Davon hat nicht zuletzt auch der Schweizer Aktienmarkt profitiert.
Aktien
Leicht übergewichtet
An den Aktienmärkten werden aufgrund der offensichtlichen Umsetzungsrisiken bezüglich KI – Finanzierung, Monetarisierung und angesichts des demokratischen Erfolgs in den US-Zwischenwahlen vermehrt politische Hürden – die Diversifikationsbemühungen der Marktteilnehmer zunehmend offensichtlicher. Das ist angesichts der Tiefe und Breite, die der KI-Trade inzwischen an den Märkten erreicht hat, gar nicht so einfach. Für uns ist diese Entwicklung nicht zuletzt eine Bestärkung, an unserem Home Bias und der entsprechend hohen Gewichtung der defensiven Schweizer Aktien im Portfolio festzuhalten. Gleichzeitig sehen wir angesichts der insbesondere im Technologie-Sektor nach der Korrektur äusserst attraktiven Bewertungen aber auch ein entsprechendes Erholungspotenzial für den KI-Trade.
Obligationen
Untergewichtet
Auf der anderen Seite halten wir vorerst im Umfeld leicht anziehender Zinsen auch am deutlichen Untergewicht bei den CHF-Obligationen fest. Nach wie vor scheint uns das Risiko-Rendite-Profil in diesem Bereich noch wenig attraktiv. Dasselbe gilt im aktuell volatilen Zinsumfeld für Dollar-Obligationen.
Alternative Anlagen
Übergewichtet
Obwohl der Realzinsanstieg insbesondere zinssensitive Anlagen wie Gold oder Immobilien etwas unter Druck gesetzt hat, halten wir angesichts der erhöhten Risikolage an unserer Übergewichtung der Anlageklasse im Sinne eines Sicherheitsankers für das Portfolio fest.
Fokus Märkte
US-Midterms sorgen für Unruhe
Die letzte Woche war voller Stimmungsschwankungen. Auf eine Erleichterung nach den US-Zwischenwahlen folgte am 5. November der stärkste Tech-Ausverkauf seit April 2025. Im Zentrum der Nervosität steht nicht nur das Wahlergebnis selbst, sondern vor allem die Frage, was es für den Ausbau von KI-Rechenzentren bedeutet. War diese starke Marktreaktion gerechtfertigt, und besteht trotzdem noch Hoffnung auf eine Jahresend-Rallye?
Das Ausmass des Midterms-Sieges war überraschend
Der Sieg der Demokraten war im Aktienmarkt längst eingepreist. Doch das Ausmass hat die Marktteilnehmer überrascht. Die Demokraten holten beide Kammern des Kongresses und gewannen fünf Gouverneursämter. Darunter befinden sich auch Staaten wie Texas, Georgia und Ohio, wo besonders viele Rechenzentren stehen. Besonders stark gegenüber Rechenzentren exponiert ist Texas, wo mit Abstand am meisten neue Rechenzentrumskapazität entsteht. Gemäss Wells Fargo entfallen rund 27 Prozent der geplanten US-Kapazität auf diesen Bundesstaat. Die neu gewählte Gouverneurin von Texas, Gina Hinojosa, versprach im Wahlkampf ein Moratorium für Bewilligungen, bis das Parlament Schutzregeln für Strom, Wasser und Gemeinden erlassen hat. Angekündigte Projekte für KI-Rechenzentren haben deshalb einen besonders schweren Stand.
Dass die Börsen zunächst aufatmeten, passt dennoch zu den historischen Mustern rund um Zwischenwahlen. Historisch reagiert der US-Aktienmarkt oft erleichtert, wenn ein grosser politischer Event vorüber ist und die Rahmenbedingungen klarer erscheinen. Seit 1900 legte der US-Aktienmarkt gemäss U.S. Bank in den zwölf Monaten nach den Zwischenwahlen im Schnitt 12,4 Prozent zu und seit 1980 sogar 17,5 Prozent. Doch historische Durchschnittswerte helfen wenig, wenn sich ein neuer politischer Risikofaktor wie aktuell bei der Regulierung von Rechenzentren konkretisiert.
War die negative Marktreaktion übertrieben?

Die Stimmung an der Börse drehte erst am Folgetag, als sich der Markt der Folgen für den KI-Ausbau bewusst wurde. Am 5. November verlor der Nasdaq Composite über 5 Prozent, der S&P 500 über 4 Prozent und der Halbleitersektor mehr als 12 Prozent. Für den Nasdaq und den S&P 500 war es der schwächste Tag seit dem Zollschock vom April 2025.
Der Ausverkauf lässt sich aber nicht allein mit den Rechenzentren erklären. Er traf auf ein Umfeld, das ohnehin von mehreren Belastungsfaktoren geprägt ist: Die zehnjährige Rendite der US-Staatsanleihen liegt mit rund 4,8 Prozent deutlich über dem Vorjahresniveau, und der durch den Iran-Konflikt hohe Ölpreis heizt die Inflation an. In der Tendenz war die Reaktion also berechtigt: Der Markt hat einen einzelnen Sektor in einem ohnehin anspruchsvollen Umfeld neu bewertet. Schon seit Monaten plagten den Markt Zweifel, ob die enormen Investitionen in Rechenzentren je ausreichende Gewinne generieren werden. Bei einigen grossen Tech-Konzernen wie Alphabet wurden beispielsweise negative freie Cashflows ausgewiesen. Der Sieg der Demokraten hat die Sorge rund um den KI-Sektor nicht ausgelöst, sondern zusätzlich befeuert. Das Ausmass dürfte aber durch technische Faktoren wie erzwungene Verkäufe zur Deckung von Short-Positionen verstärkt worden sein. Auch wenn der Nasdaq mehr als 10 Prozent unter seinem Höchststand liegt, gilt dies noch nicht als Bärenmarkt – üblich ist eine Schwelle von mindestens 20 Prozent Rückgang. Davon sind die grossen Indizes noch ein gutes Stück entfernt.
Bei der Korrektur von KI-Aktien waren grosse Unterschiede zu beobachten: Während Nvidia mehr als 10 Prozent verlor, brach CoreWeave um rund 14 Prozent ein und büsste innerhalb eines Monats mehr als 50 Prozent seines Wertes ein. Microsoft gab dagegen lediglich 3 Prozent nach, nachdem die Aktie am Vortag sogar gestiegen war. Der Grund für diese unterschiedliche Performance liegt im Geschäftsmodell: Neocloud-Anbieter wie CoreWeave bauen Rechenzentren, um Rechenleistung an grosse Konzerne zu vermieten. Ihr Wachstum hängt an zukünftigen Bauprojekten, die grösstenteils mit Fremdkapital finanziert werden. CoreWeave ist mit einem hohen zweistelligen Milliardenbetrag verschuldet, und seine Anleihen rentierten Mitte Oktober zeitweise fast 16 Prozent. Verzögern Moratorien für Rechenzentren den Bau, fehlen CoreWeave die Einnahmen, während die Zinsen auf die Schulden weiterhin bezahlt werden müssen. Microsoft verdient sein Geld hingegen hauptsächlich mit Software, Cloud-Diensten und Hardware und ist weniger direkt von einzelnen Projektstopps abhängig.
Die Mittel aus dem Tech-Sell-off flossen nicht nur in US-Staatsanleihen, sondern auch in Sektoren wie Pharma und Basiskonsum, die lange vernachlässigt wurden und Anfang November sogar Rekordstände erreichten. Das wirkt stabilisierend und nährt die Hoffnung, dass sich Anleger nicht vollständig von Aktien abwenden. Für Schweizer Anleger ist dies keine schlechte Ausgangslage, da der Schweizer Aktienindex stark in Gesundheits- und Konsumtiteln gewichtet ist.

Besteht die Hoffnung auf eine Jahresend-Rallye?
Die grosse Frage ist, ob sich der Tech-Sektor bis Dezember wieder erholen kann. Die Vorzeichen dafür stehen nicht schlecht. Die Bewertungen sind nach der Korrektur deutlich tiefer, und KI-Titel sind klar günstiger als noch im Sommer. Die Rendite der US-Staatsanleihen ist vom Jahreshoch von 5,3 Prozent auf unter 4,9 Prozent zurückgekommen. Der Ölpreis verlor in der vergangenen Woche rund 16 Prozent – den grössten Wochenverlust seit April 2020 – und notiert derzeit unter 100 US-Dollar, gestützt durch die Aussicht auf eine mögliche Einigung mit dem Iran. Rückenwind könnte zudem der geplante Börsengang von Anthropic bringen. Ein gelungener Start wäre ein Vertrauensbeweis für den gesamten Sektor.
Strukturell bleibt die Nachfrage nach Rechenleistung ohnehin intakt. KI wird breiter eingesetzt, während Produktivitätsgewinne insbesondere bei Texten, Kundensupport, Buchhaltung, Recht und Übersetzung sichtbarer werden dürften. Für das nächste Jahr wird das Umfeld für KI an der Börse jedoch anspruchsvoller. Die KI-Unternehmen müssen Quartal für Quartal beweisen, dass sie die hohen Vorjahreswerte bei Umsatz und Gewinn übertreffen. Vor allem müssen sie dem Markt aufzeigen, dass sich die rekordhohen Investitionen in Rechenzentren und Chips tatsächlich lohnen. Sollte die Monetarisierung nicht wie erhofft vorankommen, dürfte die Verunsicherung an den Märkten zurückkehren. Für Anleger bedeutet dieses Spannungsfeld aus Chancen und hohen Erwartungen, dass Klumpenrisiken im Portfolio wieder stärker ins Gewicht fallen können. Eine breite Diversifikation mit defensiven Qualitätstiteln als Gegengewicht zum Tech-Exposure erscheint deshalb sinnvoll.
Aktien
US-Midterms: Was der Machtwechsel in Washington für Schweizer Aktien bedeutet
Der Sieg der Demokraten bei den US-Zwischenwahlen hat an den Börsen zunächst für Erleichterung gesorgt und den Schweizer Leitindex SMI auf neue Rekordstände getrieben. Doch welche längerfristigen Auswirkungen könnte der politische Machtwechsel auf Schweizer Unternehmen und den heimischen Aktienmarkt haben?
Schweizer Börse reagiert mit neuen Höchstständen
Der Machtwechsel im US-Kongress wurde an den Finanzmärkten zunächst positiv aufgenommen. Da die Demokraten künftig beide Parlamentskammern kontrollieren, wird die Verabschiedung weitreichender wirtschaftspolitischer Massnahmen für Präsident Donald Trump schwieriger. Dieser politische Stillstand, auch «Gridlock» genannt, kann für Anleger durchaus Vorteile haben, da er überraschende Veränderungen in der Steuer- und Regulierungspolitik erschwert.
Der Schweizer Aktienmarkt profitierte von der verbesserten Stimmung. Der Swiss Market Index (SMI) überschritt am 4. November erstmals die Marke von 15'000 Punkten und erreichte damit ein neues Allzeithoch. Für die weitere Entwicklung dürften allerdings weniger die politischen Mehrheitsverhältnisse selbst als vielmehr deren konkrete wirtschaftliche Folgen ausschlaggebend sein.
Schweizer Unternehmen zwischen Chancen und Risiken
Für Schweizer Unternehmen bleiben die USA einer der wichtigsten Absatzmärkte. Eine robuste amerikanische Wirtschaft sowie eine berechenbarere Wirtschaftspolitik könnten daher die Geschäftsaussichten zahlreicher Schweizer Konzerne unterstützen. Allerdings dürften die Auswirkungen je nach Branche unterschiedlich ausfallen.
Zu den potenziellen Gewinnern zählen insbesondere Unternehmen aus den Bereichen Infrastruktur, Elektrifizierung und erneuerbare Energien. Die Demokraten dürften versuchen, bestehende Förderprogramme für saubere Energie zu erhalten und Investitionen in die Infrastruktur zu unterstützen. Davon könnten Schweizer Industrieunternehmen wie ABB, Belimo oder Georg Fischer profitieren, die unter anderem Lösungen für Energieversorgung, Gebäudetechnik und Infrastruktur anbieten. Allerdings bleibt die Umsetzung neuer Fördermassnahmen angesichts der politischen Blockademöglichkeiten unsicher.
Auch der Basiskonsumsektor könnte profitieren. Sollten die Demokraten geplante Kürzungen staatlicher Unterstützungsprogramme begrenzen oder Massnahmen zur Entlastung der Lebenshaltungskosten durchsetzen, könnte dies den privaten Konsum stützen. Für Schweizer Unternehmen wie Nestlé, die einen bedeutenden Teil ihres Umsatzes in den USA erwirtschaften, wäre dies grundsätzlich positiv.
Im Gesundheitssektor ergibt sich ein gemischtes Bild. Die Demokraten könnten versuchen, Kürzungen bei staatlichen Gesundheitsprogrammen rückgängig zu machen, was insbesondere Krankenhäusern und Gesundheitsdienstleistern zugutekäme. Für die Schweizer Pharmakonzerne Roche und Novartis bleibt hingegen die Diskussion über die hohen Medikamentenpreise ein Risiko. Da beide Parteien niedrigere Arzneimittelpreise anstreben, dürfte der regulatorische Druck unabhängig von den neuen Mehrheitsverhältnissen bestehen bleiben.
Weniger günstig könnte sich der Machtwechsel für Finanz- und Technologieunternehmen auswirken. Im Finanzsektor ist mit einer stärkeren regulatorischen Kontrolle zu rechnen, insbesondere bei Banken und Finanzdienstleistern. Gleichzeitig könnten strengere Vorgaben für den Bau neuer Rechenzentren die Investitionsdynamik rund um künstliche Intelligenz abschwächen. Für Schweizer Halbleiterzulieferer wie VAT oder Inficon wäre dies ein potenzieller Belastungsfaktor.
Unabhängig davon bleibt die Handelspolitik ein wichtiger Unsicherheitsfaktor. Da der US-Präsident weiterhin über weitreichende Befugnisse verfügt, können neue Zölle oder Handelsbeschränkungen auch durch die demokratische Mehrheit im Kongress nicht vollständig verhindert werden. Dies betrifft insbesondere exportorientierte Schweizer Industrieunternehmen und Uhrenhersteller.
Der Franken bleibt ein wichtiger Einflussfaktor
Neben der wirtschaftlichen Entwicklung in den USA dürfte insbesondere der Wechselkurs für Schweizer Aktien eine wichtige Rolle spielen. Nach dem Wahlsieg der Demokraten geriet der US-Dollar zunächst unter Druck. Ein stärkerer Franken kann die Wettbewerbsfähigkeit Schweizer Exporteure beeinträchtigen und die in Fremdwährungen erzielten Umsätze und Gewinne bei der Umrechnung in Franken schmälern.
Für die weitere Wechselkursentwicklung dürften allerdings weniger die politischen Mehrheitsverhältnisse als vielmehr die Geldpolitik der Notenbanken und die internationale Risikostimmung entscheidend sein. Sollten die Unsicherheiten über die amerikanische Staatsverschuldung oder geopolitische Konflikte zunehmen, könnte der Franken als sicherer Hafen zusätzlich an Attraktivität gewinnen.
Besonders betroffen wären international ausgerichtete Unternehmen mit einem hohen Umsatzanteil in den USA. Dazu gehören neben Industrieunternehmen auch die grossen Schweizer Pharma- und Konsumgüterkonzerne. Unternehmen mit stärkerem Fokus auf den Schweizer Binnenmarkt wären dagegen weniger unmittelbar von Wechselkursschwankungen betroffen.
Defensive Qualitäten des SMI könnten gefragt bleiben
Angesichts der anhaltenden Unsicherheiten könnte der Schweizer Aktienmarkt seine traditionellen Stärken ausspielen. Der SMI ist stark von defensiven Unternehmen aus den Bereichen Gesundheit, Basiskonsum und Versicherungen geprägt. Konzerne wie Nestlé, Roche, Novartis oder Zurich Insurance verfügen über vergleichsweise stabile Geschäftsmodelle, deren Erträge weniger stark von kurzfristigen Konjunkturschwankungen abhängen.
Sollte sich die amerikanische Wirtschaft abschwächen oder die Unsicherheit an den internationalen Finanzmärkten erneut zunehmen, könnten solche defensiven Eigenschaften wieder stärker gefragt sein. Gleichzeitig bieten zahlreiche Schweizer Unternehmen attraktive Dividenden, die einen wichtigen Beitrag zur Gesamtrendite leisten können.
Allerdings könnten konjunktursensitive Schweizer Industrie- und Technologiewerte bei einer anhaltend positiven Entwicklung der amerikanischen Wirtschaft stärker profitieren. Entscheidend bleibt somit die Entwicklung der Nachfrage und Unternehmensgewinne in den jeweiligen Branchen.
Ausblick: Fundamentaldaten bleiben entscheidend
Der Ausgang der US-Zwischenwahlen hat zunächst für positive Impulse am Schweizer Aktienmarkt gesorgt. Die eingeschränkte Handlungsfähigkeit der US-Regierung könnte für mehr politische Berechenbarkeit sorgen und damit ein grundsätzlich freundliches Börsenumfeld begünstigen.
Für den weiteren Verlauf des SMI dürften jedoch die amerikanische Konjunktur, die Entwicklung des Schweizer Frankens sowie die Gewinnperspektiven der Unternehmen entscheidender sein als das Wahlergebnis allein. Für langfristig orientierte Anlegerinnen und Anleger bleiben Schweizer Qualitätsunternehmen mit soliden Bilanzen, stabilen Erträgen und nachhaltigen Dividenden attraktiv.
Alternative Anlagen
Listed Private Equity: Eine Kaufgelegenheit?
Nach den jüngsten Marktturbulenzen stellen sich viele Anleger die Frage, wie sie ihr Portfolio vor künftigen Schwankungen besser schützen können, ohne Rendite einzubüssen. Alternative Anlagen wie beispielsweise Gold, Rohstoffe oder auch Private Equity bieten Renditechancen mit tieferer Korrelation zu traditionellen Märkten. Listed Private Equity (LPE) im Speziellen hat sich als überzeugende Investitionsmöglichkeit etabliert, die die Lücke zwischen traditionellem Private Equity und Public Equity überbrückt. Indem LPE-Investoren über börsennotierte Unternehmen Zugang zu Private Equity bietet, bietet es differenzierte Möglichkeiten für Liquidität, Transparenz und Portfolioerweiterung.

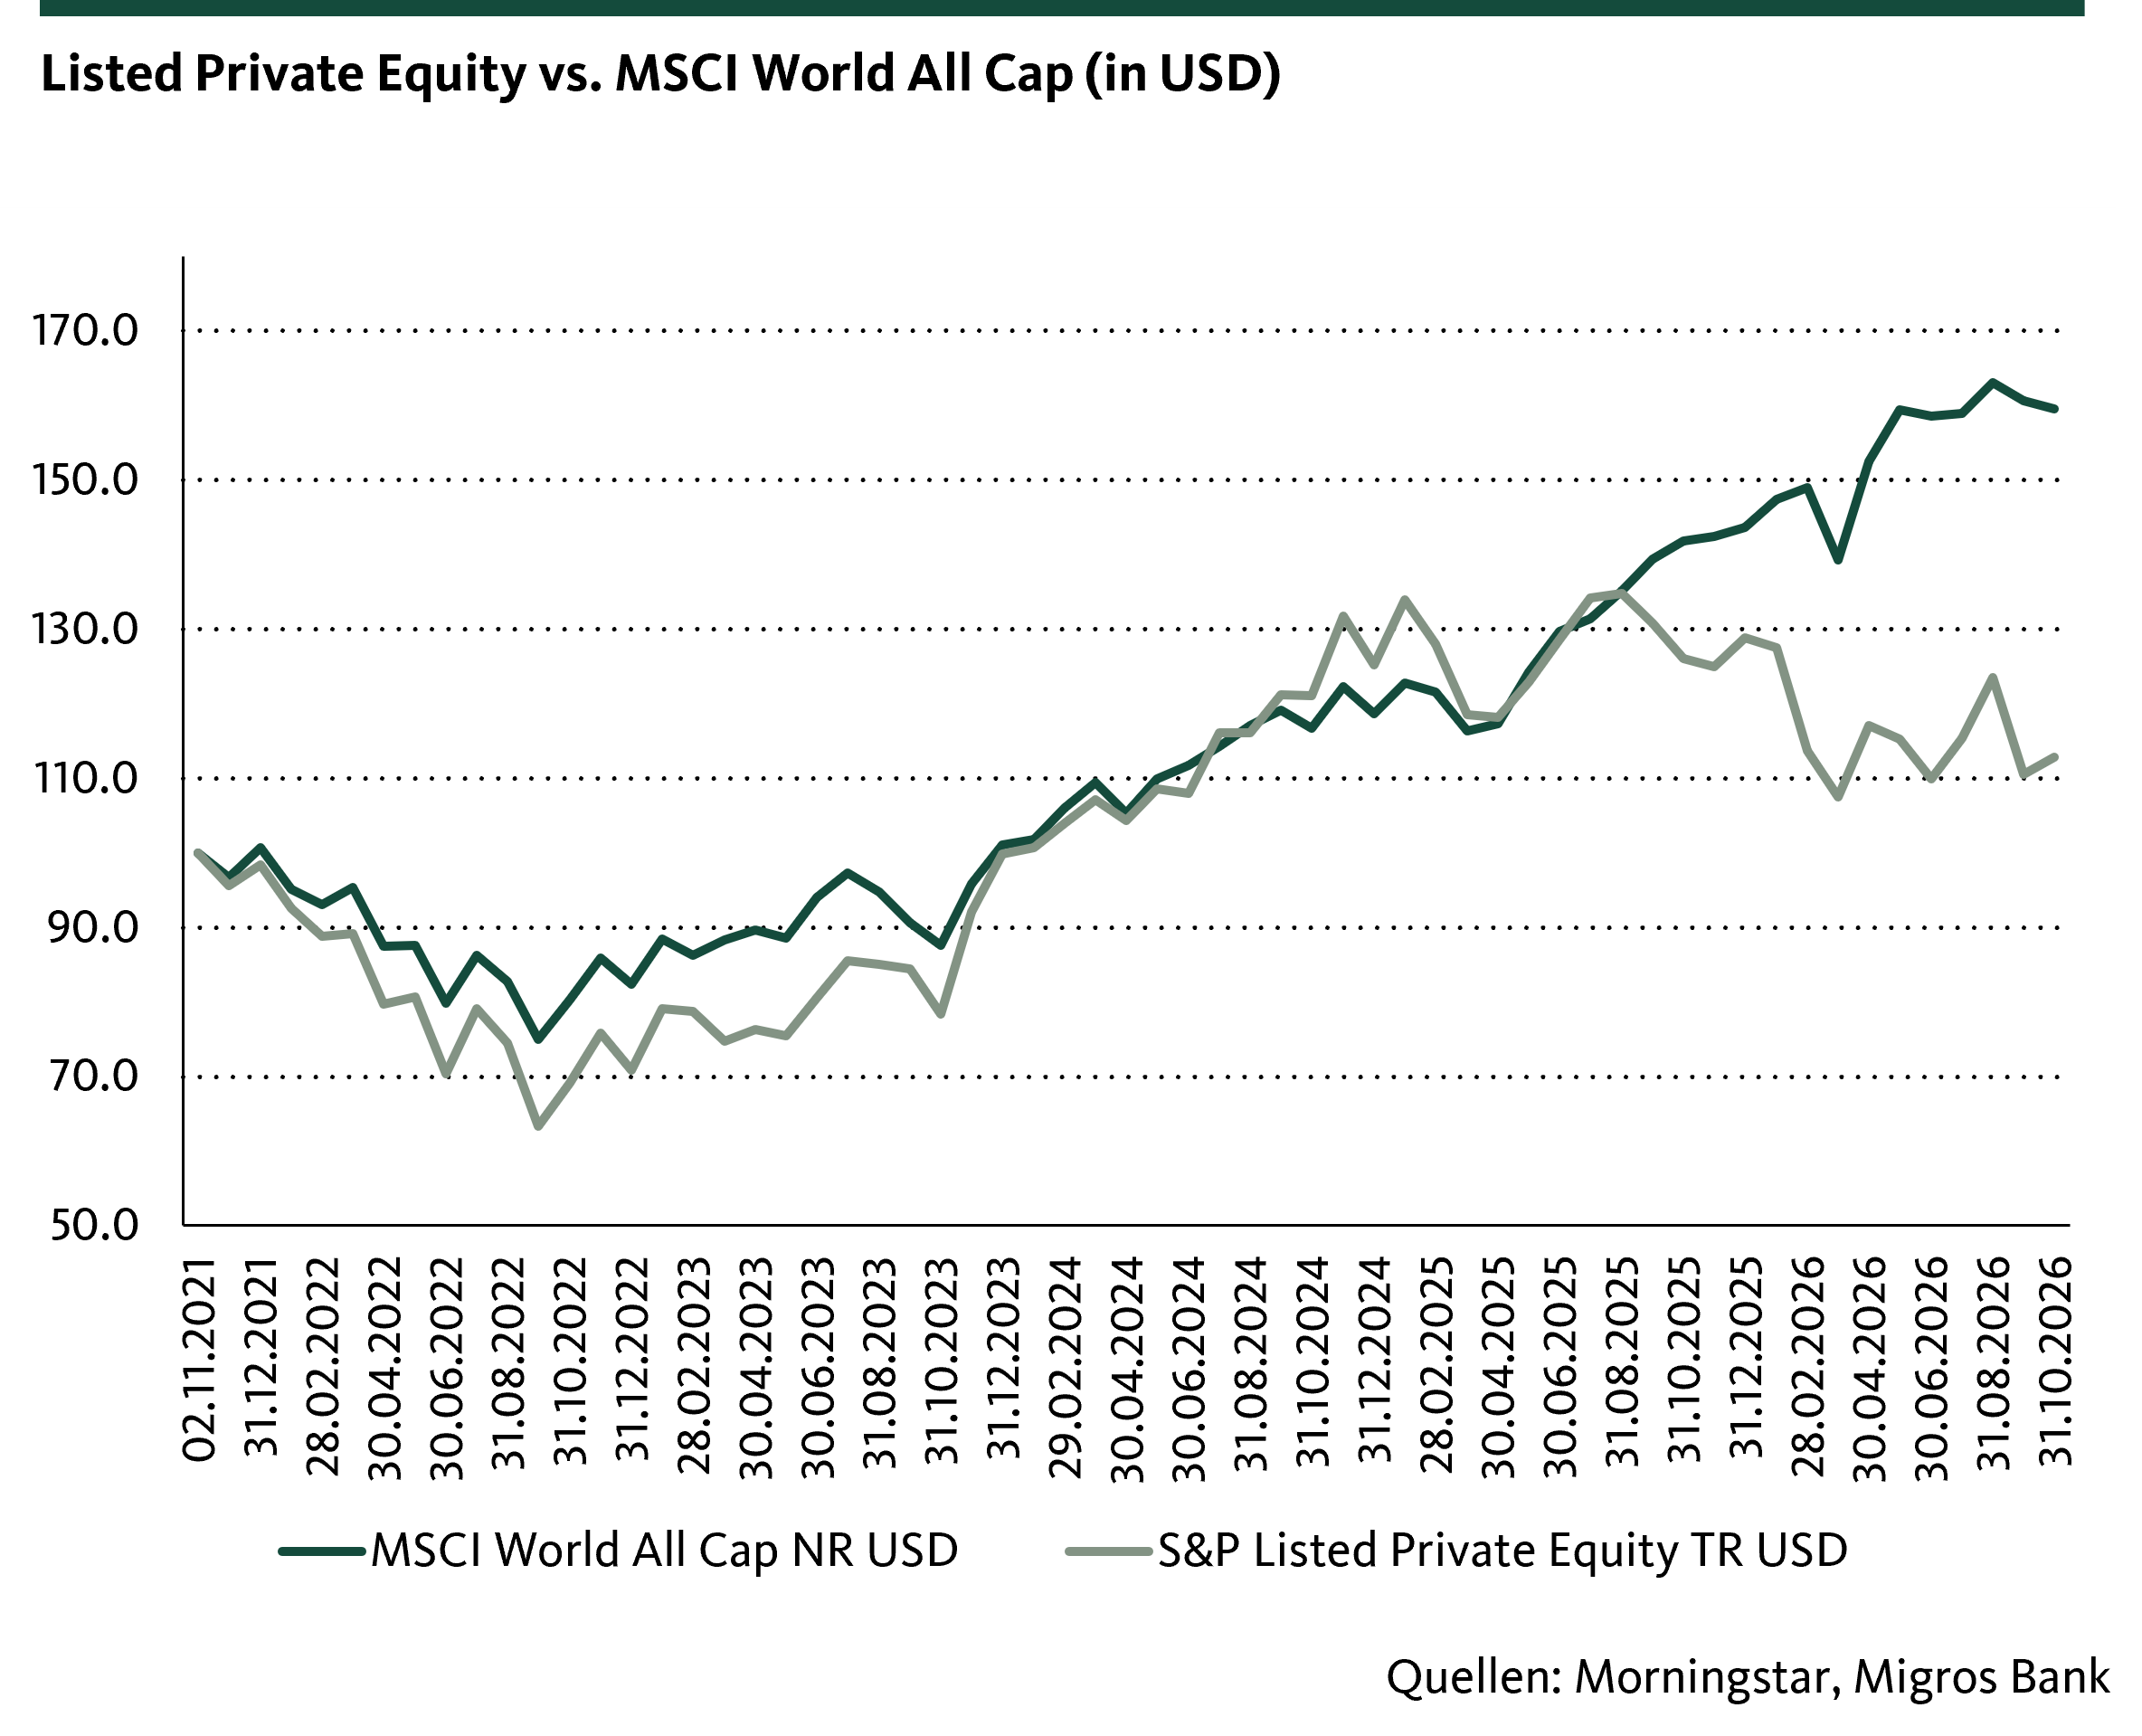
2026 sind die gelisteten Private-Equity-Anlagen aber deutlich abgestraft worden. Sie bewegen sich in einem komplexen Umfeld, das von erhöhten Zinssätzen, Konjunktursorgen, einem langsameren Ausstieg aus den zugrunde liegenden Positionen und vorsichtigen Geschäftsaktivitäten geprägt ist. Zur Korrektur beigetragen haben Sorgen zur Software Exposure von alternativen Anlagemanagern und BDCs («Business Development Companies», eine Art von geschlossenen Fonds) sowie negative Schlagzeilen zu semiliquiden Private-Equity-Fonds. Diese haben gestiegene Rücknahmeanfragen von Investoren nicht bedienen können und mussten Rücknahme-Limiten aktivieren. Rücknahmen über einer gewissen Schwelle (üblicherweise 5% pro Quartal) konnten nicht bedient werden. Investoren müssen daher warten, bis ihre Gelder zurückbezahlt werden. Ein renommierter Schweizer Fondsanbieter musste sogar seinen Fonds restrukturieren. Nach der starken Korrektur von LPE stellt sich jedoch die Frage, ob diese gerechtfertigt ist oder vielleicht eine gute Kaufgelegenheit darstellt.
Listed-Private-Equity-Fonds (LPE-Fonds) investieren in gelistete alternative Anlagemanager, Private-Equity-Vehikel und BDCs. Sie bieten indirekt Exposure zu deren Private-Equity- Investitionen. Viele dieser Anlagemöglichkeiten bieten durch die starken Discounts, zu denen sie gehandelt werden, eine interessante Einstiegsmöglichkeit für neue Investoren. Auch tätigen viele der Unternehmen kontinuierlich Rückkäufe ihrer Aktien. Dies hat im laufenden Jahr zu solidem NAV-Wachstum geführt. Viele alternative Asset Managers zeigen zudem auf Grund von erfolgreichem Fundraising weiterhin solide Inflows in ihre Fonds, die regelmässiges Einkommen in Form von Verwaltungsgebühren generieren. Unternehmen mit starken Vertriebskapazitäten und starker Anlagekompetenz sind gut positioniert, um weiter an diesem dynamischen Umfeld zu profitieren. Der mittel- bis langfristige Ausblick für qualitativ hochwertige alternative Asset Manager mit diversifizierten Strategien, starken Management Teams und disziplinierten Investitionen in PE-Unternehmen bleibt konstruktiv. Der Ausblick für BDCs ist generell schwieriger und einige zeigen eine sich verschlechternde Kreditqualität. Durch eine Investition in einen aktiv verwalteten LPE-Fonds können sich ändernde Chancen und Risiken der Anlagesegmente in der Allokation berücksichtigt werden, was sich mittelfristig in einer besseren Renditeentwicklung für Investoren zeigen sollte.